

引言:被关掉的买入键,埋下造链种子
2021年1月28日,Robinhood发布了一条日后被反复提及的推文:因市场波动,限制包括GameStop(GME)和AMC在内的多只股票买入,仅允许卖出。这一决定瞬间引爆散户愤怒——一家以“向所有人开放市场”为使命的公司,在用户最渴望买入的时刻亲手关闭了入口。
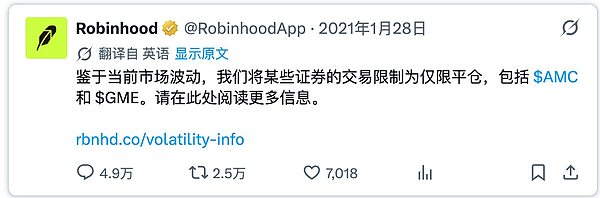
这场危机暴露出Robinhood的核心软肋:它拥有数千万用户、强大的前端界面和流量,却无法掌控交易背后的清算、抵押与资本规则。五年后的2026年7月,Robinhood Chain主网上线。回溯其十三年发展历程,真正值得追问的不是“它又多了一条链”,而是“为何偏偏在此时必须造链”?
创业前传:两次失败催生零佣金革命
创始人Vlad Tenev与Baiju Bhatt在斯坦福相识后,曾两次创办面向机构的交易技术公司,虽未成功,却敏锐察觉到散户与机构间巨大的交易成本鸿沟——机构边际成本趋近于零,而散户每笔交易仍需支付7至10美元佣金。他们由此提出一个激进设想:股票交易能否像发邮件一样免费、即时?
为验证这一想法,两人向至少75位投资人推介,多数人质疑“不收佣金如何盈利”。在产品获监管批准前,他们甚至未给自己发薪。然而,用户热情远超预期——上线前,等待名单已聚集约80万人。
病毒式增长:排队机制撬动百万用户
Robinhood早期设计了一个极简的邀请排队系统:用户提交邮箱后可查看排名,每邀请一位好友,排名即前移。这种机制让用户自发传播,产品尚未正式开放,第一周等待名单已达5万人,一年内逼近百万。
2014年12月App上线,2015年3月向首批80万用户开放。早期用户累计交易超2.12亿美元,节省佣金约500万美元,其中四分之一为首次开户者。Robinhood精准击中痛点:“让觉得股票太贵太复杂的人,愿意第一次点下买入按钮。”
零佣金模式暗藏信任危机
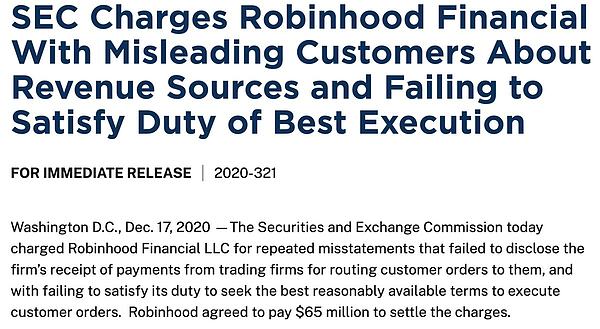
Robinhood虽对用户免佣,但通过“订单流支付”(PFOF)从做市商处获取收入。这一模式引发长期争议:券商是否优先保障用户最佳成交,还是自身收益?2020年,美国SEC指控其2015–2018年间未充分披露收入来源且未履行最佳执行义务,最终Robinhood支付6500万美元和解。
零佣金虽降低门槛并倒逼传统券商跟进,但利益冲突并未消失,只是转入后台。这些隐患在极端行情中迅速爆发。
疫情与DOGE:系统承压极限测试
2020年疫情期间,散户涌入股市与加密市场,Robinhood成为主要入口。但市场剧烈波动时,其系统多次宕机——2020年3月美股熔断期间,大量用户无法登录或交易。随后,狗狗币(DOGE)热潮带来更极端增长:2021年Q1,DOGE一度贡献其加密收入的34%。
高速增长暴露后台能力不足,而GameStop事件则直接将其推向生死边缘。
GameStop:清算依赖酿成“死亡一日”
2021年1月,Reddit社区WallStreetBets推动GME股价飙升,大量散户通过Robinhood买入。1月28日凌晨,清算机构NSCC要求Robinhood缴纳高达37亿美元保证金,远超其现金储备。为满足要求,Robinhood被迫限制GME等股票买入,仅允许卖出。
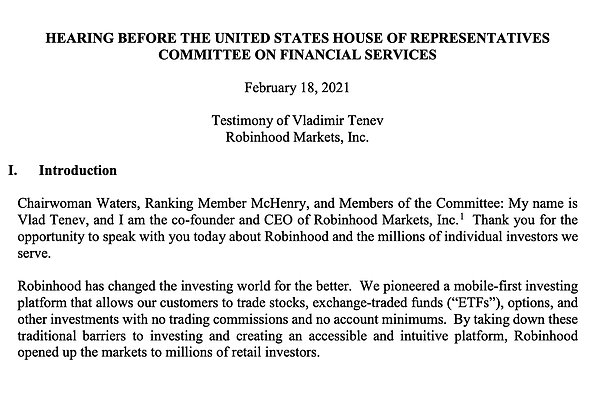
尽管无证据表明其配合对冲基金,但对用户而言,“最想买时按钮失效”已构成信任崩塌。Robinhood表面是科技公司,实则深度依赖传统金融的T+2结算、做市商与清算体系。GameStop事件成为其最大伤口,也埋下自建基础设施的种子。
IPO与SBF插曲:加密双刃剑
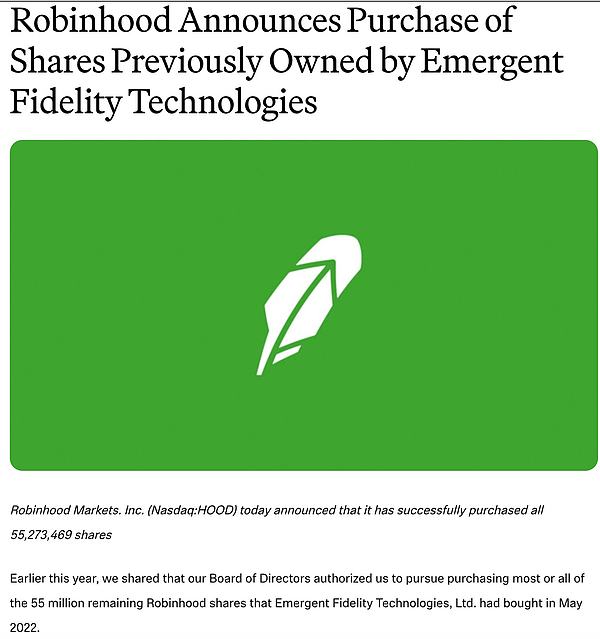
GameStop风波半年后,Robinhood于2021年7月上市。但随后面临用户活跃度下滑、加密熊市等挑战。2022年,SBF旗下公司购入其5527万股;FTX崩盘后,这批股份被司法接管。2023年8月,Robinhood以6.057亿美元回购,折合每股10.96美元。
这段插曲凸显Robinhood与加密市场的复杂关系:既受益于其增长红利,又深受周期与信用风险冲击。
二次创业:从交易App到金融生态
GameStop后,Robinhood开启“补课”战略:2023年收购信用卡公司X1;2025年收购Bitstamp,获欧美亚50余项牌照,进军机构加密业务;2026年通过WonderFi拓展加拿大市场。
产品矩阵涵盖股票、期权、加密、退休账户、信用卡、现金管理、预测市场等。截至2026年Q2,其拥有2840万资金用户、3690亿美元平台资产、480万Gold订阅用户,单季收入13.1亿美元,同比增长32%。尤其值得注意的是,事件合约(预测市场)收入达1.56亿美元,首超股票与加密交易收入。
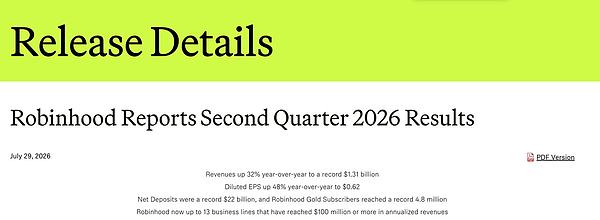
Robinhood正从“年轻人炒股App”蜕变为综合金融平台,估值逻辑亦随之重构。
为何此时造链?掌控金融全栈的野心
2026年7月1日,Robinhood Chain主网上线。这是一条基于Arbitrum技术、兼容以太坊的Layer 2公链,使用ETH作为Gas,重点支持代币化股票(Stock Tokens)、现实世界资产(RWA)及链上金融产品。
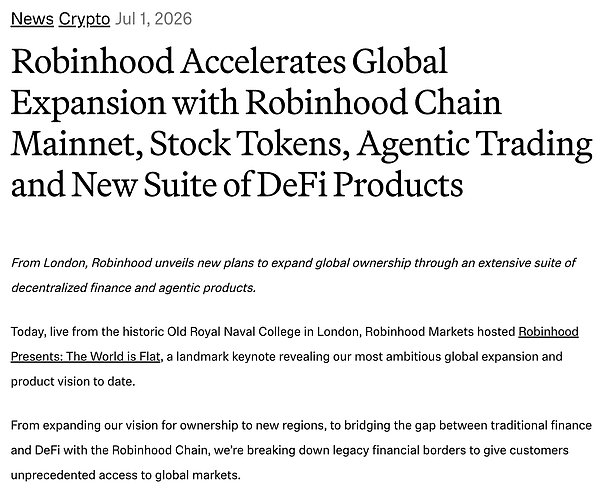
用户可在120多个国家通过Robinhood Wallet访问Stock Tokens,参与24小时交易、借贷或抵押。需注意,这些代币由Robinhood Assets(Jersey)发行,属于代币化债务证券,仅提供底层股票价格的经济敞口,不赋予法律所有权或投票权。
此举直指2021年教训:若资产发行、结算、抵押等环节仍受制于人,Robinhood永远只是“订单搬运工”。自建链旨在将金融价值链关键环节收归己有。
链上真实需求才是成败关键
新链上线初期,空投与补贴易制造虚假繁荣。真正需关注的是:链上是否沉淀真实资产?活跃地址能否持续交易?手续费收入是否增长?活动退潮后用户与资金留存率如何?
更重要的是,Robinhood导入的资产与用户,其价值是否留在自有链上。若流动性与核心应用仍流向其他协议,造链恐沦为昂贵负担。目前尚无定论,但正因处于早期,才值得密切追踪。
股价上涨≠链已成功
2026年9月3日,HOOD股价单日大涨16.57%,收于124.72美元。但此轮上涨主因并非Robinhood Chain上线(7月1日已启动),而是预测市场业务在财报中兑现——Q2事件合约收入1.56亿美元,同比增长超10倍。
同期,Crypto交易收入同比下降38%,但预测市场、期权、订阅等业务支撑整体增长。摩根士丹利上调评级,核心逻辑是Robinhood能从现有2800万用户中挖掘更高ARPU,预计2028年收入达80亿美元。
因此,“财报解释HOOD为何上涨,链上数据决定Robinhood Chain值不值得长期相信。”当前平台资产虽环比微降,但净入金与用户数仍在增长,显示基本面稳健。最终判断仍需等待真实链上活动数据。
结语:我们仍在早期
预测市场已证明Robinhood具备开辟新增长曲线的能力,但造链是更复杂的系统工程。它需要真实资产、持续交易与长期留存用户。目前数据尚不充分,唯一确定的是:故事刚开始,我们仍在早期。