近期,Robinhood上线自有区块链并推出代币化股票,引发了一场由Meme币驱动的流动性实验。数据显示,用户发行的配对Meme币不仅占据了代币化股票的大量供应,更成为激活链上交易的关键力量。
互联网文化与资本市场的割裂
股票早已成为互联网文化的一部分。从GameStop事件到金融圈网络Meme(finwit),股票代码已演变为群体身份标签。然而,尽管围绕股票的舆论文化能直接影响公司公众形象,却始终无法作用于股权结构本身。股票是互联网原生内容,却非互联网原生资产。
Robinhood的意外突破
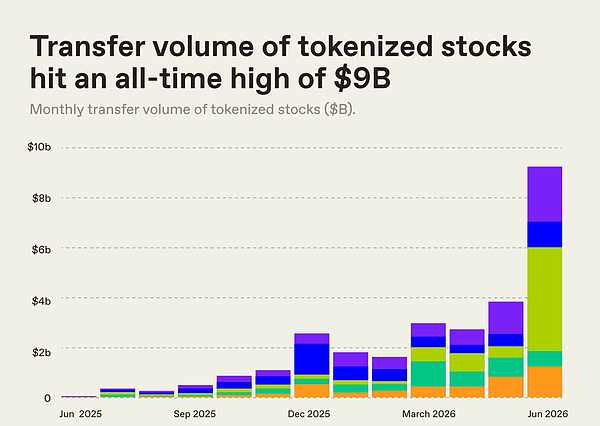
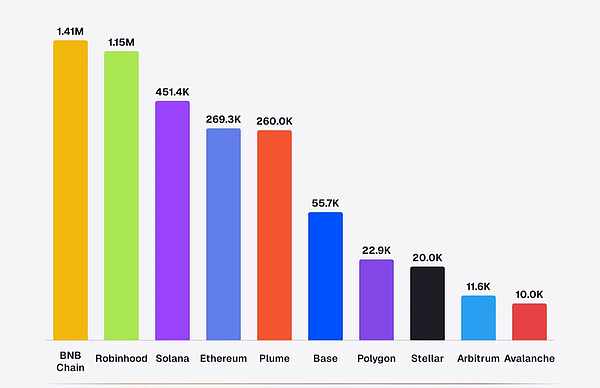
Robinhood近期上线自有区块链,并推出代币化股票。市场随即出现一个有趣现象:用户开始发行与这些股票代币配对的Meme币。例如,对标Hims的$BONER代币,在交易池中占据了代币化HIMS总供应量的81%。更关键的是,这些Meme币为代币化股票带来了显著流动性——其效果甚至超过所有机构贡献的总和。目前,Robinhood链的日均收入达400万美元,约为以太坊所有L2总收入的三分之二。
历史重演:投机者才是流动性的引擎
代币化股票并非新概念。早在2018年,STO浪潮兴起,Mirror Protocol等项目曾尝试在链上合成真实股票。然而,即便功能完备,其流动性依然低迷。原因在于:当市场参与者都理性且信息对称时,价格共识导致交易停滞。真正驱动流动性的,往往是依靠情绪、叙事和市场氛围参与的“噪声交易者”。从1688年阿姆斯特丹交易所到1865年芝加哥期货交易所,历史一再证明:投机者是新兴市场不可或缺的润滑剂。
Meme币吞噬流通供给的新机制
Robinhood颠覆了传统公链的发展路径:它先引入代币化股票作为底层资产,随后由long.xyz等平台推动Meme币与其直接配对交易。不同于传统Meme币仅以ETH或稳定币计价,这类新Meme币的每一笔买入都会自动触发对对应股票代币的购买,并将其锁定在流动性池中作为储备资产。这类似于Olympus DAO的债券机制——协议自身持有流动性,Meme币由此获得“持有收益”。
以HIMS为例,链上总供应量中53%被$BONER池持有。周末因无法增发代币,链上HIMS一度较纽交所收盘价溢价37%。Robinhood虽将供应扩大4.8倍,但新增部分的53.1%仍流入Meme池,显示Meme币对流通盘的持续掌控力。
四层金融包装催生财富效应飞轮
以Artificial Inu(AI)为例,该Meme币对标代币化英伟达股票(NVDA)。用户每买入AI,系统即自动购入并永久锁定NVDA。仅靠高频交易,约300万美元的NVDA已被移出流通。LongX更进一步,将3倍杠杆NVDA永续合约封装为ERC-20代币,并作为另一Meme币的抵押品。单一股之上叠加四层金融结构,一度占交易所NVDA未平仓合约的16%。
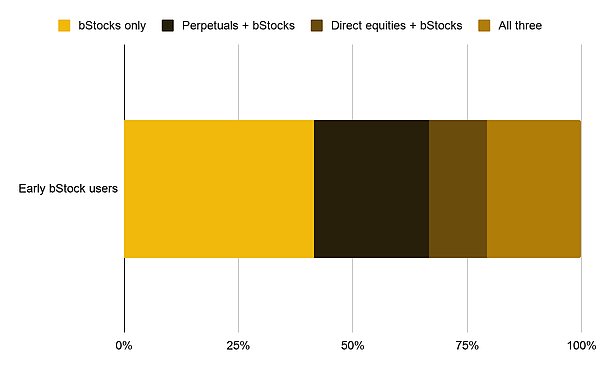
数据显示,通过Meme币入场的用户,最终持有代币化股票的比例达8.6%,而直接推介股票的转化率仅0.6%——效率高出14倍。Meme币发行平台Pons已成为DeFi领域手续费收入第二高的项目。
风险与启示
尽管成效显著,风险亦不容忽视:Robinhood当前提供90天Gas补贴,9月下旬到期后交易量可能波动;周末溢价机制虽具套利吸引力,但可能引发监管关注;永久金库尚未经历大规模故障压力测试。然而,这一模式的核心意义在于:Meme不再只是文化符号,而是通过可编程金融组件,与真实资产建立经济关联,形成自我强化的价值飞轮。